
根据江苏中南建设集团发布的2025年度报告显示:
1、2025年末由于原子公司江苏中南建筑产业集团有限责任公司被法院裁定重整,不再计入公司合并报表范围,公司债务负担大幅下降。
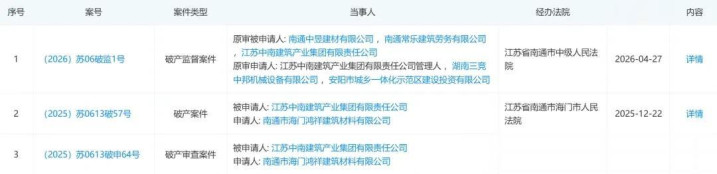
江苏中南建筑产业集团有限责任公司:失信被执行人涉案金额1.05亿,被执行人涉案金额22.81亿,终本案件未履行金额39.17亿等。
2、2025年度公司营业收入130.5亿元,同比减少75.0%。毛利率-14.37%,同比下降17.66个百分点。
毛利率为负数,表明企业在销售过程中成本高于收入,处于亏本状态。这种情况通常意味着企业经营面临多重挑战,包括盈利能力不足、资金链压力增大、品牌价值受损以及市场地位被削弱。
3、同时由于增加计提对重整和破产等主体应收款项减值准备43.5亿元,以及增加计提存货和其他资产减值准备45.8亿元等因素,2025年度公司归属公司股东净亏损213.9亿元,同比增加156.8%。
4、由于亏损带来的股东权益减少,2025年度公司总负债率117.32%,比2024年末增加22.41个百分点。总负债和总资产同时扣除预收账款(含合同负债、预收账款和待转销项税)的负债率为 119.25%,比 2024年末增加25.18个百分点。
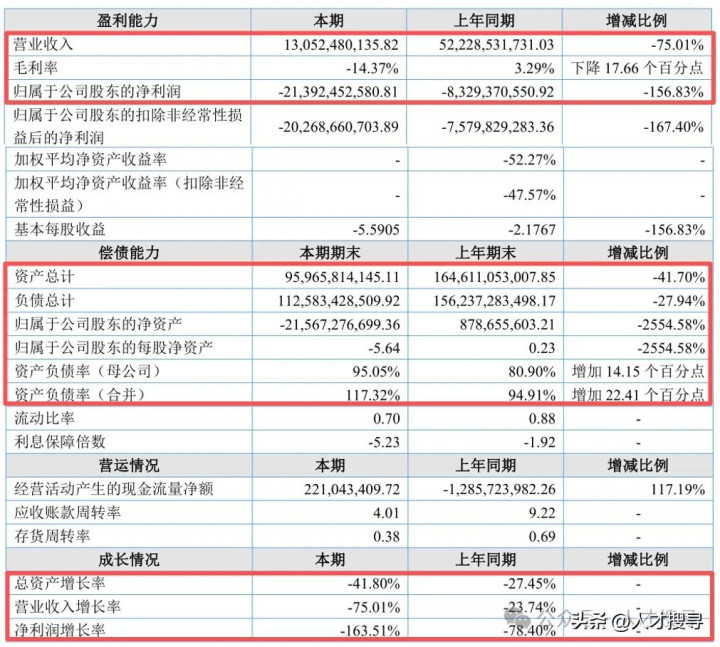
中南建设集团从2021年开始亏损,至今已经亏损五年,亏损金额分别为33.82亿、91.38亿、52.93亿、83.29亿及213.92亿。
中南建设集团五年亏损之和约为475.79亿元。
这种亏损金额,在房企中算是比较高了。
中南建设集团从区域型稳健房企到高周转,再到如今的退市及资不抵债,从债务方面可窥一二。
2015年至2021年,中南建设集团的负债合计分别为:830.11亿、1010亿、1584.06亿、2161亿、2637.48亿、3108.9亿及3251.82亿。
可见,中南建设集团从2016年至2020年,债务以每年约500亿递增。
恰恰在2016年某位经理人进入中南集团,公司想要规模,他带领一帮同僚为中南创造了如此规模。
当然,这种高债务、高杠杆也让中南尝到了三个甜头:规模、品牌与高层收入。
去年写过中南建设集团的文章《中南集团:狂飙前后的高层收入与分红对比》。
中南建设走到如今这步,究其原因,或许还是高层思想问题:在众多房企冲击规模之时,自己不想落后于他人。
最后走上了不归路。
目前,江苏中南建设集团已经成为了失信被执行人、被执行人、法人限制高消费及票据违约等。
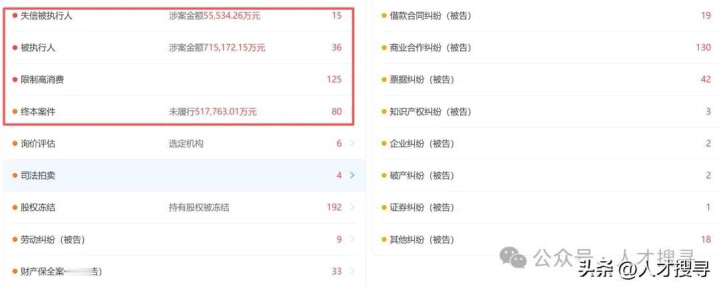
在很多房企纷纷变更公司法人,跳出被执行人风险的时候,中南建设集团创始人陈锦石并没有变更法人,从2023年开始,陈锦石开始限高,到目前限高次数约125次。
此外,公司失信被执行人涉案金额5.55亿元,被执行人涉案金额71.5亿元,终本案件未履行金额51.7亿元等。
曾经,中南集团是一个建筑包工队,只有28名员工、5000元资金。
在发展的过程中,似乎忘记了初心,片面的追求规模。
如今,公司规模虽然千亿,但却一片狼藉及资不抵债了。